Auf einen Blick: Das Altersvorsorgereformgesetz ist beschlossenes Gesetz – Bundesrat und Bundestag haben zugestimmt, Ende Mai 2026 trat es in Kraft. Die Riester-Rente wird für Neuabschlüsse zum 31. Dezember 2026 eingestellt. Ab 1. Januar 2027 startet das neue Altersvorsorgedepot. Das Entscheidende: Selbstständige und Freiberufler, die bisher keinen Zugang zur staatlich geförderten Altersvorsorge hatten, sind nun erstmals unmittelbar förderberechtigt. Was das konkret bedeutet und ob ein Handlungsbedarf besteht, lässt sich nur individuell klären.
Was ist das Altersvorsorgedepot – und warum ist es jetzt relevant?
Die Riester-Rente hatte ein strukturelles Problem: Sie war teuer, renditeschwach und für viele Menschen gar nicht zugänglich. Selbstständige, Freiberufler, Ärzte im Versorgungswerk – sie waren jahrelang außen vor, weil die Förderung an die Rentenversicherungspflicht geknüpft war.
Das Altersvorsorgereformgesetz ändert das. Der Deutsche Bundestag hat die Reform am 27. März 2026 beschlossen, der Bundesrat stimmte am 8. Mai 2026 zu – und das Gesetz wurde Ende Mai 2026 im Bundesgesetzblatt verkündet. Das ist kein Referentenentwurf und kein Kabinettsbeschluss mehr. Es ist geltendes Recht.
Die wichtigsten Eckpunkte: Die Riester-Rente wird nach dem 31. Dezember 2026 nicht mehr für Neuabschlüsse angeboten. An ihre Stelle tritt ein neues System mit drei Produktvarianten, das chancenorientierter, kostengünstiger und für einen deutlich breiteren Personenkreis zugänglich ist. Für viele Mandanten von Jacob & Jacob – Unternehmer, Freiberufler, Ärzte – entsteht damit erstmals eine realistische geförderte Vorsorgeoption.
Warum hatte die bisherige Riester-Rente solche Schwächen?
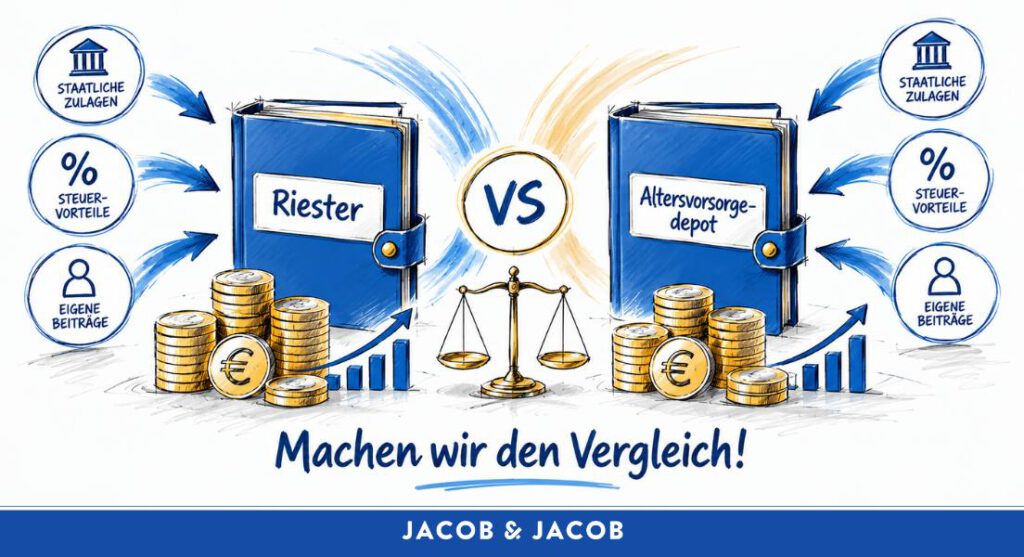
Um zu verstehen, was neu ist, lohnt ein kurzer Blick auf das, was nicht funktioniert hat. Die Riester-Rente litt vor allem an zwei strukturellen Problemen.
Das Garantie-Problem. Klassische Riester-Verträge mussten zum Rentenbeginn garantieren, dass alle eingezahlten Beiträge und Zulagen vollständig zur Verfügung stehen. Das klingt sicher – aber dieser Sicherheitsmechanismus fraß die Rendite. Bei einer angenommenen ETF-Entwicklung von fünf Prozent und sicherer Anlage von einem Prozent mussten rechnerisch rund 86 Prozent des Beitrags festverzinslich angelegt werden. Nur etwa 14 Prozent konnten chancenorientiert investiert werden. Das Modell war so konzipiert, dass die Garantie kaum Raum für echten Vermögensaufbau ließ.
Das Kosten-Problem. Viele klassische Riester-Produkte hatten erhebliche Kostenstrukturen: Verwaltungskosten auf Eigenbeiträge und Zulagen, laufende Kosten auf das gebildete Kapital, Kosten in der Rentenphase. In der Summe konnte das einen erheblichen Teil der staatlichen Förderung aufzehren.
Das neue System zieht daraus die Konsequenzen. Laut Altersvorsorgereformgesetz wird das Standardprodukt auf maximal ein Prozent Effektivkosten pro Jahr begrenzt. Eine Beitragsgarantie ist beim Altersvorsorgedepot nicht mehr zwingend.
Wer ist ab 2027 neu förderberechtigt?
Das ist für viele Mandanten von Jacob & Jacob die eigentlich relevante Frage. Die Antwort ist klar: Mit der Reform erhalten erstmals auch nicht rentenversicherungspflichtige Selbstständige die Möglichkeit, die neue staatlich geförderte Altersvorsorge zu nutzen.
Konkret bedeutet das:
Selbstständige und Freiberufler – unabhängig davon, ob rentenversicherungspflichtig oder nicht – werden unmittelbar förderberechtigt. Das betrifft unter anderem Unternehmensberater, IT-Selbstständige, Grafiker, Coaches, viele Handwerker.
Pflichtmitglieder berufsständischer Versorgungswerke – also Ärzte, Architekten, Steuerberater, Notare – werden ebenfalls einbezogen, sofern sie in die Datenübermittlung an die Zentrale Zulagenstelle für Altersvermögen einwilligen.
Neu: Mütter und Väter in Kindererziehungszeit – direkt während der dreijährigen Kindererziehungszeit, ohne zusätzliche Bedingungen.
Nicht erwerbsmäßig Pflegende – mit mindestens Pflegegrad 2, mindestens zehn Stunden wöchentlich an regelmäßig mindestens zwei Tagen.
Wer bisher pauschal sagen konnte „Riester ist nichts für mich“, sollte diese Einschätzung jetzt neu prüfen.
Welche drei Produktvarianten gibt es?
Das neue System unterscheidet drei Varianten, die unterschiedliche Bedürfnisse ansprechen.
1. Altersvorsorgevertrag mit Garantie
Für Menschen, denen ein definiertes Sicherheitsniveau wichtig ist. Wahlweise 100 oder 80 Prozent der eingezahlten Beiträge und Förderungen werden zum Leistungsbeginn garantiert. Ein Produktwechsel ist vorgesehen. Der Preis einer höheren Garantie: weniger Kapital kann chancenorientiert angelegt werden.
2. Altersvorsorgedepot ohne Garantie
Das neue Kernprodukt. Keine Beitragsgarantie, dafür mehr Spielraum für kapitalmarktorientierte Anlage. Fondswechsel und anpassbare Beitragsaufteilung sind möglich. In der Rentenphase wird die Höhe der Auszahlungsraten regelmäßig neu justiert. Wer dieses Modell wählt, muss Wertschwankungen akzeptieren können – dafür partizipiert er stärker an langfristigen Marktrenditen.
3. Standardprodukt
Muss verpflichtend von allen Anbietern angeboten werden. Zwei Fonds mit geringem und mittlerem Risiko, kein Fondswechsel, Effektivkosten gedeckelt auf ein Prozent jährlich. Einfach, transparent, für Menschen mit wenig Kapitalmarkterfahrung konzipiert.
Keines dieser drei Produkte ist pauschal das „richtige“. Das hängt von Laufzeit, Einkommenshöhe, vorhandener Absicherung, Risikobereitschaft und Lebensplanung ab.
Wie funktioniert die neue Förderung konkret?
Die Grundzulage ist nicht mehr gehaltsabhängig, sondern beitragsabhängig. Das vereinfacht die Berechnung und macht sie für alle Einkommensgruppen fair.
Für die ersten 360 Euro Eigenbeitrag gibt es 50 Cent Förderung je investiertem Euro – das ergibt maximal 180 Euro. Für Eigenbeiträge zwischen 360 und 1.800 Euro kommen noch einmal 25 Cent je Euro hinzu – weitere 360 Euro maximal. Bei einem Eigenbeitrag von 1.800 Euro ergibt sich damit eine maximale Grundzulage von 540 Euro pro Jahr.
Für jedes kindergeldberechtigte Kind kommen bis zu 300 Euro Kinderzulage hinzu – ein Euro Förderung je Euro Eigenbeitrag, gedeckelt bei diesem Betrag.
Ein Rechenbeispiel ohne steuerliche Betrachtung: Eine Freiberuflerin, 42 Jahre, zahlt 1.800 Euro Eigenbeitrag im Jahr ein. Sie erhält 540 Euro Grundzulage. Effektiv investiert sie also 1.800 Euro und der Staat legt 540 Euro drauf – das entspricht einer Förderquote von 30 Prozent auf den Eigenbeitrag. Die steuerliche Wirkung ist dabei nicht eingerechnet und muss individuell berechnet werden.
Was passiert mit bestehenden Riester-Verträgen?
Die wichtigste Nachricht für Menschen mit einem laufenden Riester-Vertrag: Es gibt keinen Handlungszwang. Bestehende Verträge können weitergeführt werden. Die erhaltene Förderung muss nicht zurückgezahlt werden.
Gleichzeitig sieht das Gesetz vor, dass alte Riester-Verträge auf das neue System übertragen werden können. Dabei können allerdings Kosten entstehen: Übertragungskosten beim alten Anbieter, neue Abschluss- oder Depotkosten beim neuen. Das Gesetz sieht ausreichende Übergangsfristen vor – bestehende Verträge können ruhen, beitragsfrei weitergeführt oder schrittweise in ein förderfähiges Depot übertragen werden.
Einen bestehenden Riester-Vertrag nicht vorschnell kündigen. Das ist der wichtigste Satz, den wir unseren Mandanten in diesen Wochen sagen. Wie eine ganzheitliche Absicherungsstruktur aussehen kann, beschreiben wir in unserem Ratgeber zur Vermögenssicherung für Unternehmer.
Vor jeder Entscheidung sollten mindestens diese Fragen beantwortet sein:
Welche Garantien enthält der Altvertrag und wie hoch ist das aktuelle Guthaben? Welche laufenden und einmaligen Kosten fallen bei einem Wechsel an? Verliere ich vorteilhafte Rechnungsgrundlagen? Wie lange läuft der Vertrag noch bis zum geplanten Ruhestand? Welche steuerlichen Konsequenzen entstehen durch eine Übertragung? Und: Passt das veränderte Anlagerisiko überhaupt zu meiner Lebensplanung?
Diese Fragen lassen sich nur im Kontext der gesamten Vorsorgesituation sinnvoll beantworten.
Warum reicht das Altersvorsorgedepot allein nicht aus?
Hier kommt der Teil, der in vielen Artikeln zu diesem Thema oft fehlt:
Die Frage „Soll ich wechseln oder nicht?“ ist häufig die falsche Ausgangsfrage. Die wichtigere Frage lautet: Passt das neue Instrument überhaupt zu meiner persönlichen Finanzplanung?
Denn Altersvorsorge entsteht selten durch ein einzelnes Produkt. Sie entsteht durch das Zusammenspiel verschiedener Bausteine: gesetzliche Rentenversicherung oder Versorgungswerk, betriebliche Altersversorgung, bestehende Verträge, ETF- und Fondssparpläne, Immobilienvermögen, Liquiditätsreserven, Absicherung der Arbeitskraft, Vermögensübertragungen innerhalb der Familie.
Das neue Altersvorsorgedepot kann ein sinnvoller Baustein in diesem System sein. Es ersetzt aber keine ganzheitliche Strategie. Und es ersetzt vor allem nicht die Frage, ob die bestehenden Bausteine überhaupt sinnvoll aufeinander abgestimmt sind.
Gerade bei Unternehmern, Freiberuflern und gut verdienenden Familien zeigt sich in unserem Alltag, dass hier erhebliche Verbesserungspotenziale schlummern. Nicht weil einzelne Produkte schlecht gewählt wurden – sondern weil sie nie in einem gemeinsamen System betrachtet wurden.
Wie berät Jacob & Jacob in Magdeburg zum Altersvorsorgedepot?
Als unabhängiger Versicherungsmakler in Magdeburg begleiten wir Mandanten aus Sachsen-Anhalt seit über 25 Jahren. Wir beraten keine Versicherungsprodukte. Wir helfen dabei, die Frage zu beantworten, ob ein bestimmter Baustein zur konkreten Lebenssituation passt.
Mario Jacob, Geschäftsführer der Jacob & Jacob GmbH: Wir verkaufen kein Altersvorsorgedepot. Wir klären, ob es sinnvoll ist. Und wenn es das nicht ist, sagen wir das genauso klar.
Die Einführung des Altersvorsorgedepots ist für viele unserer Mandanten ein echter Anlass, die eigene Altersvorsorge erstmals vollständig zu überprüfen. Nicht weil ein Wechsel jetzt nötig wäre – sondern weil sich die Reform als guter Anlass eignet, bestehende Verträge, staatliche Förderungen und langfristige Vermögensziele gemeinsam anzuschauen.
Denn erfolgreiche Altersvorsorge beginnt nicht mit der Auswahl eines Produkts. Sie beginnt mit einem Plan.
Besonders relevant ist das Gespräch jetzt für: Selbstständige und Freiberufler, die erstmals Zugang zur staatlichen Förderung erhalten. Ärzte und Angehörige berufsständischer Versorgungswerke, die bisher außen vor waren. Inhaber bestehender Riester-Verträge, die eine fundierte Einschätzung brauchen. Familien in Sachsen-Anhalt, die ihre Altersvorsorge strukturierter aufstellen wollen.
Wenn Sie sich fragen, ob die Reform für Sie relevant ist – genau für dieses Gespräch sind wir da. Für die weitere Einordnung der persönlichen Absicherungsstrategie lohnt sich auch ein Blick auf unseren Ratgeber zur privaten Absicherung.
Ihr nächster Schritt
Vereinbaren Sie ein unverbindliches Gespräch – persönlich in Magdeburg oder digital. Wir schauen gemeinsam, was die Reform für Ihre konkrete Situation bedeutet.
Jacob & Jacob GmbH · Danzstraße 12 · 39104 Magdeburg · Tel: 0391 – 53 53 610
Häufige Fragen zum Altersvorsorgedepot
Ja. Ab 2027 sind Selbstständige und Freiberufler unmittelbar förderberechtigt, auch wenn sie nicht rentenversicherungspflichtig sind. Pflichtmitglieder berufsständischer Versorgungswerke wie Ärzte, Architekten oder Steuerberater können einbezogen werden, wenn sie in die Datenübermittlung an die Zentrale Zulagenstelle einwilligen. Praktisch wichtig: Wer weder Zulagenummer noch Sozialversicherungsnummer hat, muss sie über den Anbieter bei der zentralen Stelle beantragen – das betrifft vor allem Selbstständige.
Das hängt davon ab, wie lange Sie Kapital binden können. Das Altersvorsorgedepot bringt Zulagen und Steuervorteile, dafür ist das Geld gebunden: Regulär ist das Guthaben frühestens mit 65 verfügbar, spätestens mit 70 muss die Auszahlung beginnen. Wer vorher an das Kapital geht, muss sämtliche Zulagen und Steuervorteile zurückzahlen. Ein freies ETF-Depot bleibt jederzeit verfügbar, ist aber nicht gefördert. Für Unternehmer ist das eine Liquiditätsfrage, keine Produktfrage.
Sie können die Beiträge als Sonderausgaben absetzen: ohne Kinder beispielsweise bis zu 2.340 Euro, also 1.800 Euro Eigenbeitrag plus 540 Euro Grundzulage. Das Finanzamt vergleicht automatisch die Steuerersparnis mit den Zulagen und berücksichtigt die günstigere Variante. Doppelt gefördert wird nicht. Für Gutverdiener ist häufig nicht die Zulage der wichtigste Hebel, sondern der Steuervorteil. Die Beiträge sind dafür später im Ruhestand zu versteuern.
Nur, wenn der Riester-Vertrag ins neue Fördersystem wechselt. Lassen Sie ihn unverändert weiterlaufen, gibt es für das Altersvorsorgedepot keine Förderung. Nach dem Wechsel gelten auch für den Altvertrag die neuen Förderregeln, während angespartes Kapital und Vertragsbedingungen erhalten bleiben. Die Förderung verdoppelt sich dabei nicht: Die maximale Förderung von 540 Euro plus Kinderzulagen gilt für alle Verträge zusammen. Ob sich der Wechsel lohnt, hängt an den Garantien und Kosten Ihres Altvertrags.
Das hängt davon ab, wer erbt. Ehe- und eingetragene Lebenspartner können das Guthaben förderunschädlich übertragen bekommen, die staatliche Förderung bleibt dann erhalten. Bei allen anderen Erben, etwa Kindern, gilt die Übertragung als schädliche Verwendung: Förderungen werden zurückgezahlt, Steuervergünstigungen rückgängig gemacht. Für Familien gehört diese Frage deshalb in die Gesamtplanung, zusammen mit Hinterbliebenenabsicherung und Vermögensübertragung.